Domain edelstahl-trinkflasche.de kaufen?
Wir ziehen mit dem Projekt
edelstahl-trinkflasche.de um.
Sind Sie am Kauf der Domain
edelstahl-trinkflasche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edelstahl-trinkflasche.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Stein, Hartwig: Solidarisch. Sozial. Nachhaltig. 250 Jahre DAK-GesundheitSolidarisch. Sozial. Nachhaltig. 250 Jahre DAK-Gesundheit , Die DAK-Gesundheit ist Deutschlands älteste Krankenkasse. Am 1. Mai 1774 nahm das "Institut zum Besten hülfsbedürftiger Handlungs-Diener" seine Arbeit im damals zu Preußen gehörenden Breslau auf. Diese Gründung war durch die Ideen der Aufklärung beeinflusst und Ausdruck einer sich verändernden Gesellschaftsordnung. Die damals entstandene Idee einer solidarischen Absicherung ist bis heute der Kerngedanke des modernen Sozialstaats. Dieses Buch beschreibt 250 Jahre deutsche Sozialgeschichte, von der Gründung des Instituts in der sich auflösenden ständischen Gesellschaft bis zur modernen Krankenkasse in einer postindustriellen Gesellschaft des 21. Jahrhunderts. Die DAK-Gesundheit hat gesellschaftliche Umbrüche, Kriege und unterschiedliche politische Systeme überdauert und sich immer wieder neu erfunden. Das umfangreiche letzte Kapitel beschreibt, welche Folgen die Öffnung der Krankenkassen für den Wettbewerb ab Mitte der 1990er Jahre hatte. Es zeigt, wie sich die Kasse den Herausforderungen einer modernen medizinischen Versorgung und der Digitalisierung des Gesundheitswesens stellt. Es gibt Einblicke, wie sich die DAK-Gesundheit im Wettbewerb positioniert und ihr ein erfolgreiches politisches Agenda Setting gelingt. Die klassische Sozialgeschichtsschreibung, wie sie sich seit den 1960er Jahren in Deutschland etabliert hat, nimmt vor allem die staatliche Sozialpolitik in den Fokus. Dieser verengte Blickwinkel führt dazu, dass andere Akteure, die für den deutschen Sozialstaat systemrelevant sind, weitgehend ausgeblendet werden. Dieses Buch schließt diese Lücke und ist ein wesentlicher Beitrag dazu, die komplexe deutsche Sozialgeschichte besser zu verstehen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240605, Produktform: Leinen, Autoren: Stein, Hartwig~Böge, Volker~Schmuhl, Hans-Walter, Seitenzahl/Blattzahl: 509, Keyword: 250 Jahre DAK-Gesundheit; Chronik; DAK-Geschichte; DAK-Gesundheit; Geschichte; Gesundheitssystem; Gesundheitswirtschaft; Jubiläum; Krankenkassengeschichte; Selbstverwaltung; Sozialgeschichte, Fachschema: Erforschung~Forschung~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Gesundheitswesen~Krankenversicherung~Sozialversicherung / Krankenversicherung, Fachkategorie: Forschungsmethoden, allgemein~Öffentliche Verwaltung~Krankenversicherung~Sozial- und Kulturgeschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 172, Höhe: 32, Gewicht: 1478, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
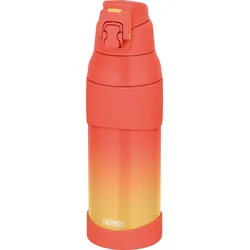
Sport-Isolierflasche, Gradient-Design, 1 L, orangeMitten im intensiven Training, wenn Sie von Erfrischung träumen, ist das Letzte, was Sie wollen, ein warmes Getränk. Sorgen Sie mit der Sport Gradient Thermosflasche dafür, dass Ihre Flüssigkeitszufuhr die perfekte Temperatur hat. Vorteile: Dank der Thermos Doppelwand-Vakuumisolierungstechnologie bleibt Ihr Getränk bis zu 18 Stunden perfekt kühl (unter 9°C nach 6 Stunden) und sorgt auch bei längsten Anstrengungen für Erfrischung. Die Flasche leistet auch bei warmen Getränken Wunder und hält sie bis zu 14 Stunden heiß. Sofortige Flüssigkeitszufuhr in jeder Situation wird durch das breite Mundstück und das Ein-Knopf-Öffnungssystem ermöglicht – kein unnötiges Aufschrauben. Gefertigt aus robustem Edelstahl, mit einem zusätzlichen Anti-Rutsch-Ring und Bodenschutz, ist diese Flasche dafür gebaut, den Strapazen jedes Trainings standzuhalten und stabil auf jeder Oberfläche zu stehen. Die weite Öffnung mit einem Durchmesser von 4,5 cm erleichtert nicht nur das Hinzufügen von Eiswürfeln für zusätzliche Kühlung, sondern sorgt auch dafür, dass die Flasche mühelos makellos sauber gehalten werden kann. Vergessen Sie undichte Stellen in Ihrer Sporttasche – der wasserdichte Deckel mit praktischem Sicherheitsverschluss garantiert 100% Auslaufsicherheit, wohin Sie sie auch mitnehmen. Trinken Sie reines Wasser, sorgenfrei – die Flasche ist aus Materialien gefertigt, die vollständig BPA-frei sind, um Ihre Gesundheit und Sicherheit zu gewährleisten. Gut zu wissen: Die Flasche ist ausschließlich für kalte und warme Getränke (nicht kochend) konzipiert. Die Verwendung für heiße Flüssigkeiten kann beim Öffnen ein Verbrühungsrisiko darstellen. Ob Sie auf dem Spielfeld Punkte erzielen oder im Park laufen, ein perfekt gekühltes Getränk wird Ihre kleine, persönliche Trophäe sein. Mit der Sport Gradient Thermosflasche endet jede Anstrengung in einem erfrischenden Sieg.44,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
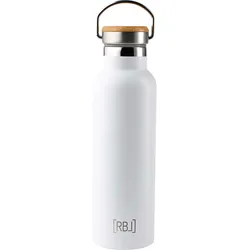
Rebel Outdoor Isolierflasche aus Edelstahl 600 ml weißDoppelwandige Edelstahlisolierflasche mit Tragegriff und Schraubverschluss aus Bambus. Erhältlich in den Farben schwarz, lachsfarben, braun, weiß. Details Kühlt bis zu 12 Stunden Hält bis zu 8 Stunden warm Volumen 600 ml22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Stein, Hartwig: Solidarisch. Sozial. Nachhaltig. 250 Jahre DAK-GesundheitSolidarisch. Sozial. Nachhaltig. 250 Jahre DAK-Gesundheit , Die DAK-Gesundheit ist Deutschlands älteste Krankenkasse. Am 1. Mai 1774 nahm das "Institut zum Besten hülfsbedürftiger Handlungs-Diener" seine Arbeit im damals zu Preußen gehörenden Breslau auf. Diese Gründung war durch die Ideen der Aufklärung beeinflusst und Ausdruck einer sich verändernden Gesellschaftsordnung. Die damals entstandene Idee einer solidarischen Absicherung ist bis heute der Kerngedanke des modernen Sozialstaats. Dieses Buch beschreibt 250 Jahre deutsche Sozialgeschichte, von der Gründung des Instituts in der sich auflösenden ständischen Gesellschaft bis zur modernen Krankenkasse in einer postindustriellen Gesellschaft des 21. Jahrhunderts. Die DAK-Gesundheit hat gesellschaftliche Umbrüche, Kriege und unterschiedliche politische Systeme überdauert und sich immer wieder neu erfunden. Das umfangreiche letzte Kapitel beschreibt, welche Folgen die Öffnung der Krankenkassen für den Wettbewerb ab Mitte der 1990er Jahre hatte. Es zeigt, wie sich die Kasse den Herausforderungen einer modernen medizinischen Versorgung und der Digitalisierung des Gesundheitswesens stellt. Es gibt Einblicke, wie sich die DAK-Gesundheit im Wettbewerb positioniert und ihr ein erfolgreiches politisches Agenda Setting gelingt. Die klassische Sozialgeschichtsschreibung, wie sie sich seit den 1960er Jahren in Deutschland etabliert hat, nimmt vor allem die staatliche Sozialpolitik in den Fokus. Dieser verengte Blickwinkel führt dazu, dass andere Akteure, die für den deutschen Sozialstaat systemrelevant sind, weitgehend ausgeblendet werden. Dieses Buch schließt diese Lücke und ist ein wesentlicher Beitrag dazu, die komplexe deutsche Sozialgeschichte besser zu verstehen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240605, Produktform: Leinen, Autoren: Stein, Hartwig~Böge, Volker~Schmuhl, Hans-Walter, Seitenzahl/Blattzahl: 509, Keyword: 250 Jahre DAK-Gesundheit; Chronik; DAK-Geschichte; DAK-Gesundheit; Geschichte; Gesundheitssystem; Gesundheitswirtschaft; Jubiläum; Krankenkassengeschichte; Selbstverwaltung; Sozialgeschichte, Fachschema: Erforschung~Forschung~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Gesundheitswesen~Krankenversicherung~Sozialversicherung / Krankenversicherung, Fachkategorie: Forschungsmethoden, allgemein~Öffentliche Verwaltung~Krankenversicherung~Sozial- und Kulturgeschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 172, Höhe: 32, Gewicht: 1478, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rebel Outdoor Isolierflasche aus Edelstahl 600 ml schwarzDoppelwandige Edelstahlisolierflasche mit Tragegriff und Schraubverschluss aus Bambus. Erhältlich in den Farben schwarz, lachsfarben, braun, weiß. Details Kühlt bis zu 12 Stunden Hält bis zu 8 Stunden warm Volumen 600 ml22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.