Domain edelstahl-trinkflasche.de kaufen?
Wir ziehen mit dem Projekt
edelstahl-trinkflasche.de um.
Sind Sie am Kauf der Domain
edelstahl-trinkflasche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edelstahl-trinkflasche.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Stein, Hartwig: Solidarisch. Sozial. Nachhaltig. 250 Jahre DAK-GesundheitSolidarisch. Sozial. Nachhaltig. 250 Jahre DAK-Gesundheit , Die DAK-Gesundheit ist Deutschlands älteste Krankenkasse. Am 1. Mai 1774 nahm das "Institut zum Besten hülfsbedürftiger Handlungs-Diener" seine Arbeit im damals zu Preußen gehörenden Breslau auf. Diese Gründung war durch die Ideen der Aufklärung beeinflusst und Ausdruck einer sich verändernden Gesellschaftsordnung. Die damals entstandene Idee einer solidarischen Absicherung ist bis heute der Kerngedanke des modernen Sozialstaats. Dieses Buch beschreibt 250 Jahre deutsche Sozialgeschichte, von der Gründung des Instituts in der sich auflösenden ständischen Gesellschaft bis zur modernen Krankenkasse in einer postindustriellen Gesellschaft des 21. Jahrhunderts. Die DAK-Gesundheit hat gesellschaftliche Umbrüche, Kriege und unterschiedliche politische Systeme überdauert und sich immer wieder neu erfunden. Das umfangreiche letzte Kapitel beschreibt, welche Folgen die Öffnung der Krankenkassen für den Wettbewerb ab Mitte der 1990er Jahre hatte. Es zeigt, wie sich die Kasse den Herausforderungen einer modernen medizinischen Versorgung und der Digitalisierung des Gesundheitswesens stellt. Es gibt Einblicke, wie sich die DAK-Gesundheit im Wettbewerb positioniert und ihr ein erfolgreiches politisches Agenda Setting gelingt. Die klassische Sozialgeschichtsschreibung, wie sie sich seit den 1960er Jahren in Deutschland etabliert hat, nimmt vor allem die staatliche Sozialpolitik in den Fokus. Dieser verengte Blickwinkel führt dazu, dass andere Akteure, die für den deutschen Sozialstaat systemrelevant sind, weitgehend ausgeblendet werden. Dieses Buch schließt diese Lücke und ist ein wesentlicher Beitrag dazu, die komplexe deutsche Sozialgeschichte besser zu verstehen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240605, Produktform: Leinen, Autoren: Stein, Hartwig~Böge, Volker~Schmuhl, Hans-Walter, Seitenzahl/Blattzahl: 509, Keyword: 250 Jahre DAK-Gesundheit; Chronik; DAK-Geschichte; DAK-Gesundheit; Geschichte; Gesundheitssystem; Gesundheitswirtschaft; Jubiläum; Krankenkassengeschichte; Selbstverwaltung; Sozialgeschichte, Fachschema: Erforschung~Forschung~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Gesundheitswesen~Krankenversicherung~Sozialversicherung / Krankenversicherung, Fachkategorie: Forschungsmethoden, allgemein~Öffentliche Verwaltung~Krankenversicherung~Sozial- und Kulturgeschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 172, Höhe: 32, Gewicht: 1478, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
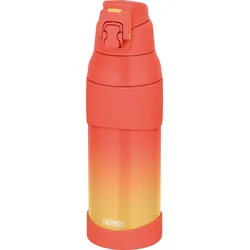
Sport-Isolierflasche, Gradient-Design, 1 L, orangeMitten im intensiven Training, wenn Sie von Erfrischung träumen, ist das Letzte, was Sie wollen, ein warmes Getränk. Sorgen Sie mit der Sport Gradient Thermosflasche dafür, dass Ihre Flüssigkeitszufuhr die perfekte Temperatur hat. Vorteile: Dank der Thermos Doppelwand-Vakuumisolierungstechnologie bleibt Ihr Getränk bis zu 18 Stunden perfekt kühl (unter 9°C nach 6 Stunden) und sorgt auch bei längsten Anstrengungen für Erfrischung. Die Flasche leistet auch bei warmen Getränken Wunder und hält sie bis zu 14 Stunden heiß. Sofortige Flüssigkeitszufuhr in jeder Situation wird durch das breite Mundstück und das Ein-Knopf-Öffnungssystem ermöglicht – kein unnötiges Aufschrauben. Gefertigt aus robustem Edelstahl, mit einem zusätzlichen Anti-Rutsch-Ring und Bodenschutz, ist diese Flasche dafür gebaut, den Strapazen jedes Trainings standzuhalten und stabil auf jeder Oberfläche zu stehen. Die weite Öffnung mit einem Durchmesser von 4,5 cm erleichtert nicht nur das Hinzufügen von Eiswürfeln für zusätzliche Kühlung, sondern sorgt auch dafür, dass die Flasche mühelos makellos sauber gehalten werden kann. Vergessen Sie undichte Stellen in Ihrer Sporttasche – der wasserdichte Deckel mit praktischem Sicherheitsverschluss garantiert 100% Auslaufsicherheit, wohin Sie sie auch mitnehmen. Trinken Sie reines Wasser, sorgenfrei – die Flasche ist aus Materialien gefertigt, die vollständig BPA-frei sind, um Ihre Gesundheit und Sicherheit zu gewährleisten. Gut zu wissen: Die Flasche ist ausschließlich für kalte und warme Getränke (nicht kochend) konzipiert. Die Verwendung für heiße Flüssigkeiten kann beim Öffnen ein Verbrühungsrisiko darstellen. Ob Sie auf dem Spielfeld Punkte erzielen oder im Park laufen, ein perfekt gekühltes Getränk wird Ihre kleine, persönliche Trophäe sein. Mit der Sport Gradient Thermosflasche endet jede Anstrengung in einem erfrischenden Sieg.44,15 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
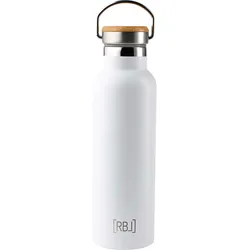
Rebel Outdoor Isolierflasche aus Edelstahl 600 ml weißDoppelwandige Edelstahlisolierflasche mit Tragegriff und Schraubverschluss aus Bambus. Erhältlich in den Farben schwarz, lachsfarben, braun, weiß. Details Kühlt bis zu 12 Stunden Hält bis zu 8 Stunden warm Volumen 600 ml22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
Stein, Hartwig: Solidarisch. Sozial. Nachhaltig. 250 Jahre DAK-GesundheitSolidarisch. Sozial. Nachhaltig. 250 Jahre DAK-Gesundheit , Die DAK-Gesundheit ist Deutschlands älteste Krankenkasse. Am 1. Mai 1774 nahm das "Institut zum Besten hülfsbedürftiger Handlungs-Diener" seine Arbeit im damals zu Preußen gehörenden Breslau auf. Diese Gründung war durch die Ideen der Aufklärung beeinflusst und Ausdruck einer sich verändernden Gesellschaftsordnung. Die damals entstandene Idee einer solidarischen Absicherung ist bis heute der Kerngedanke des modernen Sozialstaats. Dieses Buch beschreibt 250 Jahre deutsche Sozialgeschichte, von der Gründung des Instituts in der sich auflösenden ständischen Gesellschaft bis zur modernen Krankenkasse in einer postindustriellen Gesellschaft des 21. Jahrhunderts. Die DAK-Gesundheit hat gesellschaftliche Umbrüche, Kriege und unterschiedliche politische Systeme überdauert und sich immer wieder neu erfunden. Das umfangreiche letzte Kapitel beschreibt, welche Folgen die Öffnung der Krankenkassen für den Wettbewerb ab Mitte der 1990er Jahre hatte. Es zeigt, wie sich die Kasse den Herausforderungen einer modernen medizinischen Versorgung und der Digitalisierung des Gesundheitswesens stellt. Es gibt Einblicke, wie sich die DAK-Gesundheit im Wettbewerb positioniert und ihr ein erfolgreiches politisches Agenda Setting gelingt. Die klassische Sozialgeschichtsschreibung, wie sie sich seit den 1960er Jahren in Deutschland etabliert hat, nimmt vor allem die staatliche Sozialpolitik in den Fokus. Dieser verengte Blickwinkel führt dazu, dass andere Akteure, die für den deutschen Sozialstaat systemrelevant sind, weitgehend ausgeblendet werden. Dieses Buch schließt diese Lücke und ist ein wesentlicher Beitrag dazu, die komplexe deutsche Sozialgeschichte besser zu verstehen. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20240605, Produktform: Leinen, Autoren: Stein, Hartwig~Böge, Volker~Schmuhl, Hans-Walter, Seitenzahl/Blattzahl: 509, Keyword: 250 Jahre DAK-Gesundheit; Chronik; DAK-Geschichte; DAK-Gesundheit; Geschichte; Gesundheitssystem; Gesundheitswirtschaft; Jubiläum; Krankenkassengeschichte; Selbstverwaltung; Sozialgeschichte, Fachschema: Erforschung~Forschung~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Gesundheitswesen~Krankenversicherung~Sozialversicherung / Krankenversicherung, Fachkategorie: Forschungsmethoden, allgemein~Öffentliche Verwaltung~Krankenversicherung~Sozial- und Kulturgeschichte, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 172, Höhe: 32, Gewicht: 1478, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesundheit heuteGesundheit heute , Krankheit - Diagnose - Therapie: das Handbuch , Schalter & Relais > Autoelektrik , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20140409, Produktform: Leinen, Beilage: gebunden (FH), Redaktion: Schäffler, Arne, Auflage: 14003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 1392, Abbildungen: 2000 Abbildungen, Keyword: NATURHEILKUNDE; MAGEN-DARM-TRAKT; BEHANDLUNG; GEBURT; INNERE MEDIZIN; VORSORGE; MEDIZIN-LEXIKON; VORBEUGUNG; SYMPTOM; EXIKON; FRAUENHEILKUNDE; SCHWANGERSCHAFT; PALLIATIVMEDIZIN; UROGENITALTRAKT; REISEMEDIZIN; MA GEN-DARM-TRAKT; SELBSTHILFE; RHEUMATOLOGISCHE ERKRANKUNGEN; KRANKHEITSFIBEL; SCHULMEDIZIN; SCHWANGERSCH AFT; ALLGEMEINMEDIZIN; JUGENDLICHE; KINDER; IMPFUNGEN; GESUNDHEITSRATGEBER; AUGENERKRANKUNGEN; SYMPTOME; PRÄVENTIVMEDIZIN; MEDIZIN; HERZ-KREISLAUF-ERKRANKUNGEN; ERKRANKUNGEN; ERNÄHRUNGSMEDIZIN; KOMPLEMENTÄRMEDIZIN; ATEMWEGSERKRANKUNGEN; PÄDIATRIE; GESUNDHEITSWÖRTERBUCH, Fachschema: Medizin / Ratgeber (allgemein)~Gesundheit (Medizin)~Gesundheit (allgemein)~Heilen - Heiler - Heilung, Fachkategorie: Komplementäre Therapien, Heilverfahren und Gesundheit, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 287, Breite: 225, Höhe: 63, Gewicht: 3376, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A5052915, Vorgänger EAN: 9783830436461 9783426643266, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116509839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rebel Outdoor Isolierflasche aus Edelstahl 600 ml schwarzDoppelwandige Edelstahlisolierflasche mit Tragegriff und Schraubverschluss aus Bambus. Erhältlich in den Farben schwarz, lachsfarben, braun, weiß. Details Kühlt bis zu 12 Stunden Hält bis zu 8 Stunden warm Volumen 600 ml22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.